
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Rootsi otsib võimalusi kinnisvaraturu jahutamiseks
Kuidas on võimalik, et ajal, mil ülejäänud maailm püüab end globaalse kriisi järel uuesti jalule upitada, räägitakse Rootsis juba võimaliku kinnisvaramulli lõhkemisest?
Kinnisvarahindade poolest ujus Rootsi ülejäänud Läänemaailmale vastuvoolu juba kriisi esimestest päevadest alates. Kui mujal kogeti uskumatuid hinnalangusi ja arendajatel jäid pooleli kvartalite suurused arendusprojektid, siis Rootsis langesid eluasemete hinnad 2008. aastal napid 5% ja pöörasid seejärel uuesti tõusule.
„2009. aastal taastus turg suuresti tänu keskpanga intressitaseme alandamisele ja asjaolule, et Rootsi majandus taastus kriisist kibekiirelt,“ kirjeldab eluasemelaene väljastava SBAB vanemanalüütik Tor Borg viimasel ajal toimunut. „2010. aasta jooksul tõusid majade hinnad umbes 5% ja korterihinnad 10%.
Hoolimata mitmetest suurematest või väiksematest majanduslangustest on tegelikult tulnud inimesel, kes kuningriigis endale isikliku katust pea kohale tahab, käia juba viimase 15 aasta jooksul järjest enam raha. Rootsi statistikaameti andmetel on 1997. aastast alates on elamute kohta käiv kinnisvarahinna indeks tõusnud aastas keskmiselt 6,7%.
Läinud aasta lõpus teatasid Rootsi kinnisvarafirmad, et elamute hinnad on kasvanud kõigi aegade kõrgeimale tasemele. Kinnisvaramulli on paisutanud eelkõige Stockholmi ja selle lähiümbruse hinnad, kus inimeste majanduslik olukord on kõige parem ja ka elanike arv kasvab. Ühe rahvusvahelise uuringu järgi on Rootsi pealinnas eluasemehinnad maailma 12. kohal, kuid seda edestavad pigem Aasia kui teised Euroopa linnad. Keskmiselt on Stockholmi kesklinna korterite ruutmeetri hind 60 000 Rootsi krooni ehk 6745 eurot (umbes 99 000 Eesti krooni).
„Eluasemeid on viimase kümnendi jooksul ehitatud juurde küllaltki vähe, mis tähendab, et kasvupiirkondades nagu Stockholm on eluasemetest puudu,“ selgitab Borg.
Stockholmi järel märgitakse teise ülekuumenemise ohukoldena Malmö piirkonda Lõuna-Rootsis, kus on samuti elanikkond kiiresti kasvanud. Kinnisvara hinnatõus on käinud käsikäes majapidamiste laenukoormuse kasvuga. See on 1990. aastate keskpaigast alates kasvanud enam kui kaks korda. Suurem osa majapidamiste laenudest ongi võetud just eluaseme ostmiseks. Seejuures on keskmine võlakoormus Rootsi majapidamistel suurem kui Ameerikas.
Küsimus, kas Rootsi seisab silmitsi kinnisvaramulliga, ongi tekkinud Borgi sõnul peamiselt kahel põhjusel – eluasemete hinna kasv kombinatsioonis majapidamiste võlakoormusega, mis kasvab kiiremini kui sissetulekud.
Kõrged kinnisvarahinnad pole märkamatuks jäänud ka ülejäänud maailmale ja pilti nähakse kohalikest analüütikutest mustemates toonides. Juba eelmise aasta kevadel pööras IMF oma globaalse finantsstabiilsuse raportis Rootsi eluaseme hindadele tähelepanu, märkides, et nn statistiline hälve normaalsest hinnatasemest on Rootsi eluaseme puhul suurem kõigist teistest riikidest.
Majandusajakiri The Economist hindas oktoobris, et eluasemed on Rootsis üle hinnatud lausa 41,5%. Sarnase numbrini jõudis ka Euroopa Keskpank.
Rootslased ise küll enamasti suuremaks paanikaks põhjust ei näe. Vast ühe kõige mustema pildi on maalinud majutuspoliitikaga tegelev nõukogu BKN, mille hinnangul võib eluasemete hindades olla õhku lausa neljandiku jagu. BKNi analüütik Bengt Hansson on kohalikule ajakirjandusele öelnud, et pole kahtlustki, et hinnad ühel hetkel langema hakkavad. Reeglina toimub tema sõnul hinnakorrektsioon 2,5-7 aasta jooksul.
Rootsi valitsus, pangad, finantsinspektsioon ja kinnisvarafirmad keelduvad kinnisvaraturul toimuvat aga kinnisvaramulliks nimetamast. Rootsi keskpank on The Economisti ja Euroopa keskpanga hindamismeetodeid ka aegunuks pidanud. Põhilise hinnatõusu põhjuseks tuuakse enamasti keskpanga madalal hoitud intressitaset ja suurt nõudlust korterite järele.
Hetkel kuum
Borg selgitab, et kuigi Rootsi eksporditööstus sai kriisis kõva löögi, on siseriiklik majandus tulnud toime suhteliselt hästi. Ta lisab, et Rootsi pangad on võrreldes paljude oma konkurentidega paremas olukorras ja keskpank on intresse hoidnud äärmiselt madalal. SBAB prognoosib, et hinnad kasvavad sel aastal 5%, kuid järgmisel aastal vaid üks-kaks protsenti. „Ma ei pea praegust eluasemeturgu äärmiselt ülehinnatuks. Kuid kui hinnad kasvavad samas tempos, oleme me mõne aastaga kinnisvaramullis,“ lisab Borg.
Riik ja pangad püüavad siiski laenukoormuse kasvu ohjeldada. Ühe lahendusena näevad mõlemad uutele laenudele kehtestatava laenu amortisatsiooni nõuet, mis tähendab, et lisaks laenuintressidele tuleb hakata igakuiselt maksma tagasi ka laenu põhiosa. Lisaks kehtib oktoobrist nõue, et laenu suurus võib olla maksimaalselt 85% ostetava vara väärtusest. Folkpartiet, üks koalitsiooniparteidest, sooviks ka vähendada eluasemelaenu intressidelt saadavat maksusoodustust. Kommertspangad on ühtselt välja öelnud, et keskpank peaks intressitaset tõstma ja viimane ongi seda ka tegema hakanud. Praegu on intress 1,25% ja Rootsi ajakirjandus ennustab, et suveks tõuseb see 2 protsendile.
“Kõrgemad eluasemelaenu intressid ja karmimad laenamistingimused hoiavad kindlasti nõudlust eluasemeturul vaos ja toovad hinnad alla,” usub ka Borg.
Kommentaar
Gert Tiivas, East Capital Explorer juht
Ma ei ole Rootsi kinnisvaraturu asjatundja. Kõrvaltvaatajana jääb aeg-ajalt mulje, et siin alati gravitatsioon ei tööta, hinnad liiguvad vaid ühes suunas. Ka on pankade laenupoliitika olnud suhteliselt liberaalne. Paljud inimesed ei amortiseeri üldse oma kodulaenu, maksavad vaid intresse. Tekib muidugi küsimus, mis saab siis, kui kinnisvara hinnad ühel hetkel vähenema hakkavad ja osa inimeste laenud oleksid suuremad kui kinnisvara väärtus. See loomulikult mõjutaks pankade finantstugevust ning valmidust kinnisvarainvesteeringuid samas mahus tulevikus rahastada. Ning tõenäoliselt mitte ainult kodumaal.
Tor Borg, Rootsi laenuettevõtte SBAB analüütik
Eluasemeturud on tavaliselt küllaltki regioonispetsiifilised, seega on raske ette kujutada, et Rootsi kasvavad kinnisvarahinnad võiks suurel määral mõjutada naaberriike. Kuid tugev Rootsi majandus võib muidugi stimuleerida impordinõudlust meie naabritelt. Kõrvalmõjud võivad tekkida ärikinnisvaras – Rootsi investeerimisfirmadel ja pankadel võib tekkida suurem ostuhuvi Balti kinnisvara vastu.
Seotud lood
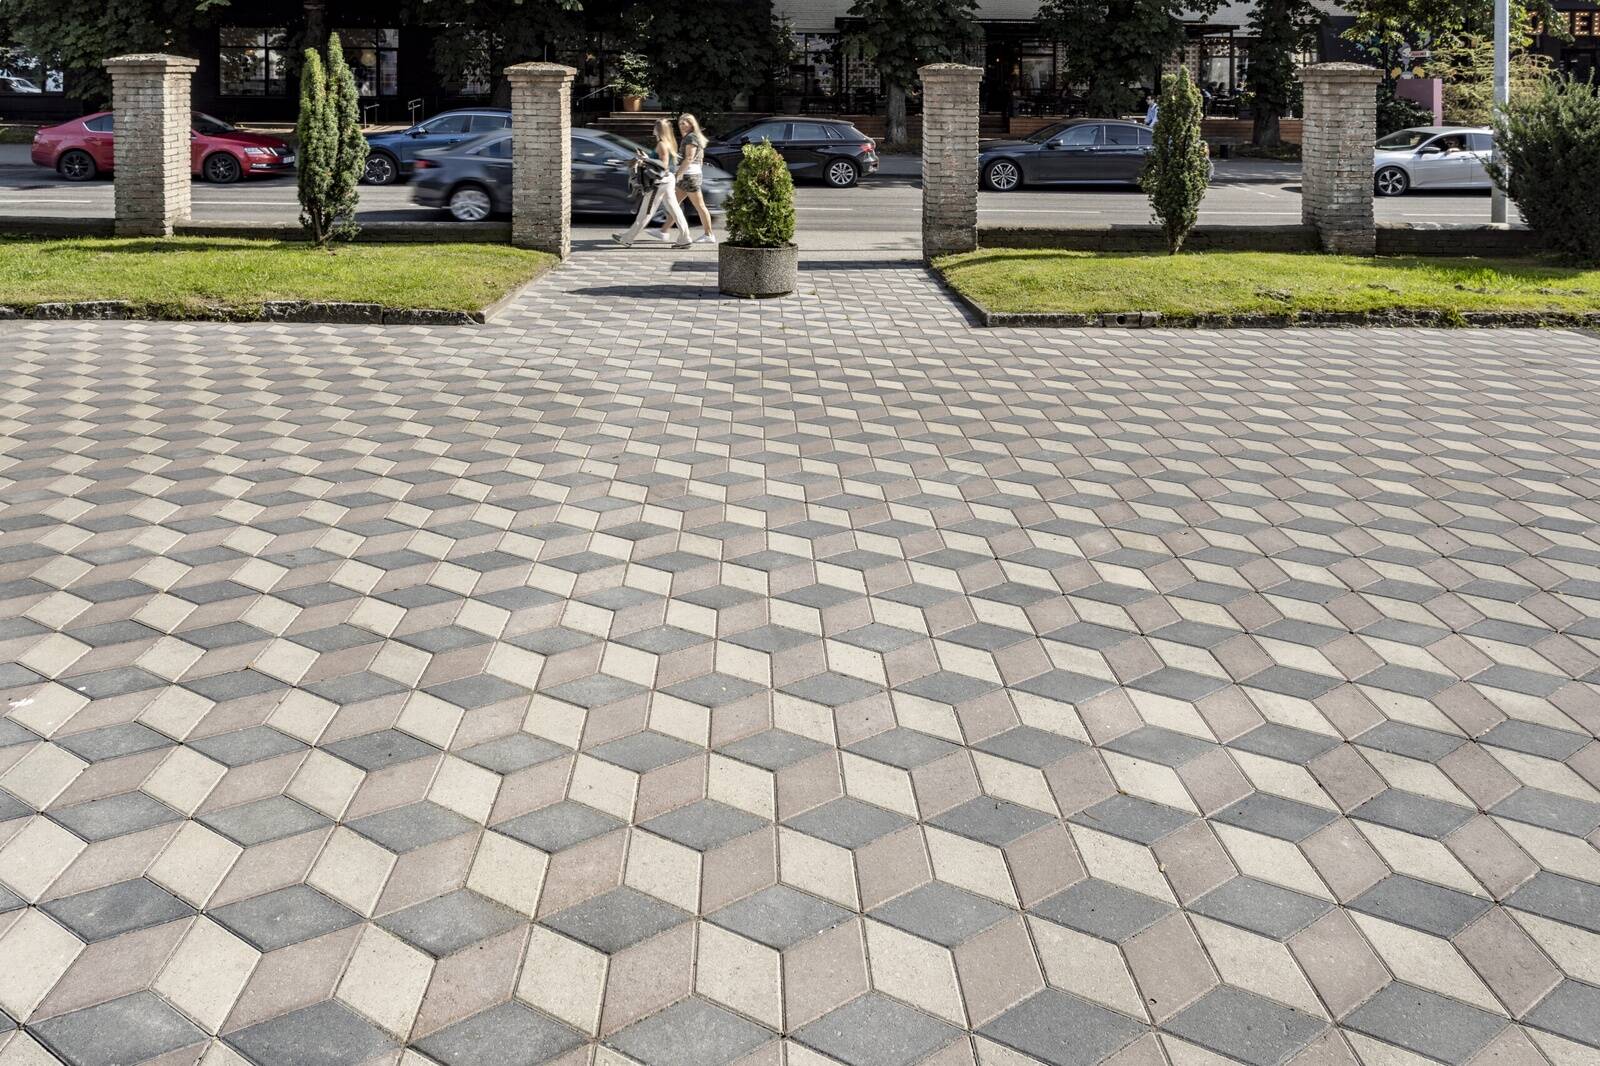
Telliskivi tänava ääres Palo Alto Clubi esisel alal näeb mööduja õige nurga alt vaadates maas justkui kuubikute välja. Reaalsuses on visuaalselt silmapaistva lahenduse taga rombikujulised tänavakivid ja läbimõeldud toonivalik.
Enimloetud
1
6
Eestis ei toimi nn as is ehk nähtud seisukorras kokkulepped. Vastutavad ka maakler ja notar
Viimased uudised
Eestis ei toimi nn as is ehk nähtud seisukorras kokkulepped. Vastutavad ka maakler ja notar
Üritused


Hetkel kuum

Täiendatud! Esikolmikus kaks Toomas Annuse firmat


Lisatud 140 edukama taristuettevõtte edetabel


Eestis ei toimi nn as is ehk nähtud seisukorras kokkulepped. Vastutavad ka maakler ja notar
Liitu uudiskirjaga
Telli uudiskiri ning saad oma postkasti päeva olulisemad uudised.
Tagasi Ehitusuudised esilehele