
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Spetsialist: odavalt ostes võib rohkem maksta
Uus Maa Kinnisvarakonsultantide tegevjuht Andres Hall kirjutab tänases Postimehes, et kinnisvarahindade langemisel odavamalt ostes võib laenutingimuste karmistumise tõttu eluaseme ostja igakuine laenumakse hoopiski suureneda ning vastupidi.
Kinnisvarahindade tõusmisel kallimalt kinnisvara ostes on reaalne, et laenutingimuste paranemisel laenuvõtja igakuine summa laenu teenindamiseks hoopiski väheneb.
Eeltoodud jutu illustreerimiseks on kohane kasutada numbrites väljendatud näidet. Kasutame näitena hüpoteetilist korterit, mida oleks võimalik osta miljoni krooniga.
Praegu kehtivate laenutingimuste kohaselt võime eeldada, et maksevõimeline klient saab korteri ostmiseks pangast 80 protsenti laenuraha kolmekümneks aastaks intressiga Euribor + 1,5% = ca 7%. Sellistel tingimustel kujuneb korteriostja igakuiseks laenumakseks ligi 5320 krooni.
Julgen ennustada, et lähitulevikus näeme laenuitresside märkimisväärset tõusu. Kuigi Euribor on mitmete asjatundjate arvates jõudnud oma maksimaalsele tasemele, võivad turbulentsed ajad maailma finantsturgudel seda tulevikus siiski kergitada.
Üsna veendunud võib olla selles, et Eestis asuvad pangad tõstavad laenude intressimarginaale märkimisväärselt. Kui praegune intressimarginaal koduostja jaoks algab üldiselt suurusjärgust 1,5 protsenti, siis ilmselt jõuab see üsna kiiresti tasemeni 3 protsenti
Seotud lood
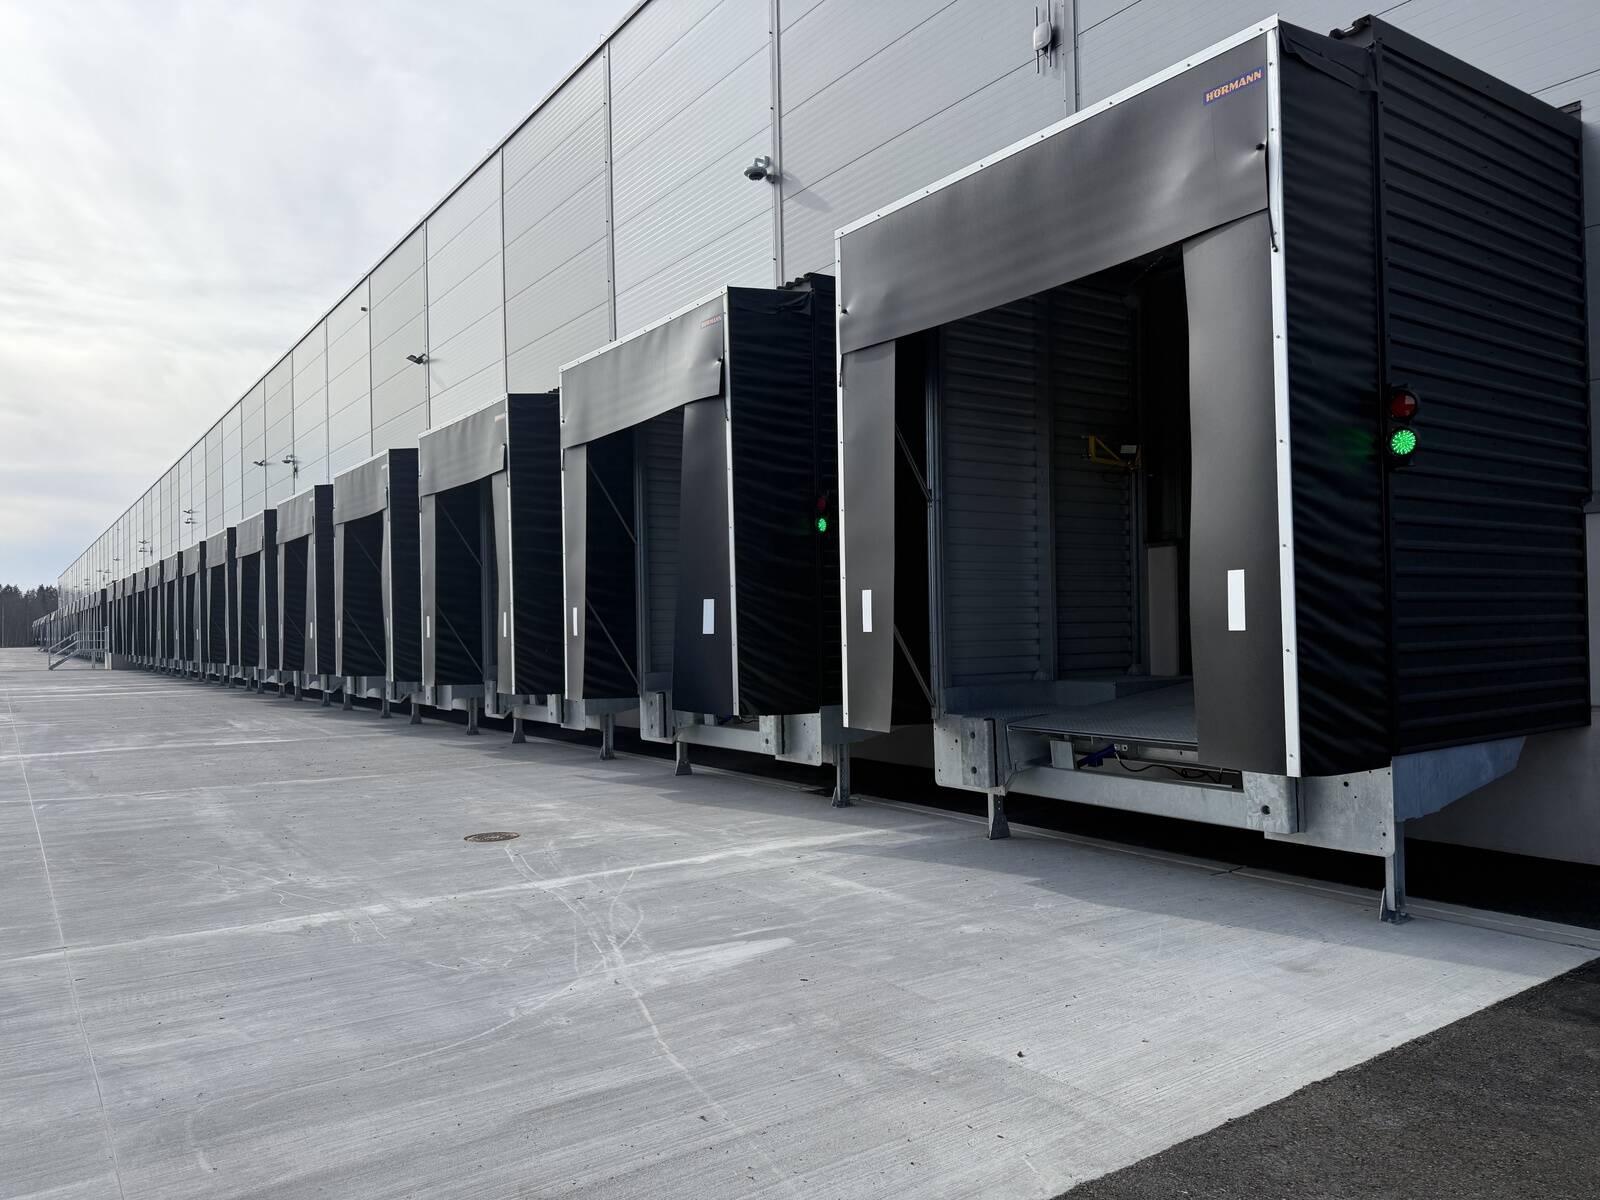
Laos või tootmishoones ei pööra keegi suuremat tähelepanu uksele, mis avaneb õigel hetkel, ega laadimissillale, mis teeb päevast päeva oma tööd. Need on osa taristust, mille olemasolu tundub enesestmõistetav ning seda seni, kuni miski lakkab töötamast. Piisab ühest väikesest tõrkest, et laadimine seiskuks ja tarne hilineks.
Hetkel kuum
Enimloetud
5
Viimased uudised
Üritused


Hetkel kuum


Suur uusarenduste ülevaade
Liitu uudiskirjaga
Telli uudiskiri ning saad oma postkasti päeva olulisemad uudised.
Tagasi Ehitusuudised esilehele